国别审计、贸易航线,以及头条背后的资金与货物流动。
法国的贸易逆差从2022年创纪录的1617亿欧元骤降至2025年的692亿欧元——三年内改善了57%。经常账户基本实现平衡。这一复苏建立在德国所缺乏的三大结构性优势之上:核电、接近创纪录产量的航空航天出口引擎,以及利润不受能源成本影响的奢侈品。但这一改善是在严重去工业化的背景下发生的:制造业占GDP比重从14.7%(1995年)降至9.5%(2025年)。贸易账户的好转,是因为法国擅长那些需要资本和品牌的产品,而非因为工厂规模在扩大。
2025年巴西贸易顺差达到590亿美元,预计2026年将迈向1000亿美元。原油已超过大豆成为该国第一大出口商品——2025年达446亿美元——其驱动力来源于盐下深水开采,到2030年产量可能达到每日400万桶。制造业意外复苏,GDP占比从2020年的9.9%升至2023年的13.3%,但在2025年回落至11.8%。问题在于:石油暴利是加速再工业化,还是加深自上世纪90年代以来已掏空工厂车间的大宗商品依赖?
澳大利亚把矿石和天然气卖给中国,再从中国购买汽车和电子产品。这种贸易结构,造就了澳大利亚自 1990 年以来所有发达经济体中最快的出口增速——增长了 8.5 倍,带来 300 亿美元的顺差。但这也意味着,澳大利亚的贸易模式,在中国房地产开工时运转良好,反之则失效。锂矿正在重复铁矿石的老路:全球产量占比 33.5%,但 98% 都以原矿精矿形式出口到中国加工。价值捕获,发生在千里之外。
“全球化见顶”论——即世界贸易增速已不再超越 GDP 增长、超级全球化时代已经结束——自 2008 年以来至少已被宣布了四次。但每一次,贸易额都反弹至新高。2025 年全球商品与服务贸易总额达 34.65 万亿美元,为历史之最。该论调之所以挥之不去,是因为它把充满噪音的比率误作结构性转变,并且忽视了正在两个层面发生的变革:贸易什么(服务贸易,年增速 8%)以及谁在贸易(亚洲内部和南南贸易流的增速是全球平均水平的两倍)。
“提振中国消费”的药方已成为正统做法。仔细计算一下,它在方向上是正确的——但其蕴含的机制在结构上并不连贯。将进口自由化与定向出口再平衡相结合,才是唯一算术上可行的途径。这一做法缓慢、昂贵,且在北京和华盛顿都面临政治上的不适。
2020年,自联邦德国开始追踪数据以来,德国首次在价值上进口的机动车和零部件超过出口。中国从德国的汽车进口额大幅下降,同时中国电动汽车对欧出口激增,德国汽车贸易顺差——该国四十年来贸易模式的支柱——转为逆差。
2025年,韩国商品出口额达7090亿美元,创下历史新高。此前的纪录是2022年的6840亿美元。半导体——包括集成电路、存储芯片和处理器——贡献了1760亿美元,约占总量的四分之一。人工智能基础设施的建设,带来了对高带宽内存(HBM)和先进逻辑芯片的无限渴求,这股需求正涌向韩国的晶圆厂。三星与SK海力士合计握有全球约70%的DRAM市场及逾50%的NAND闪存。全球大兴土木建造数据中心时,韩国便坐收回报。
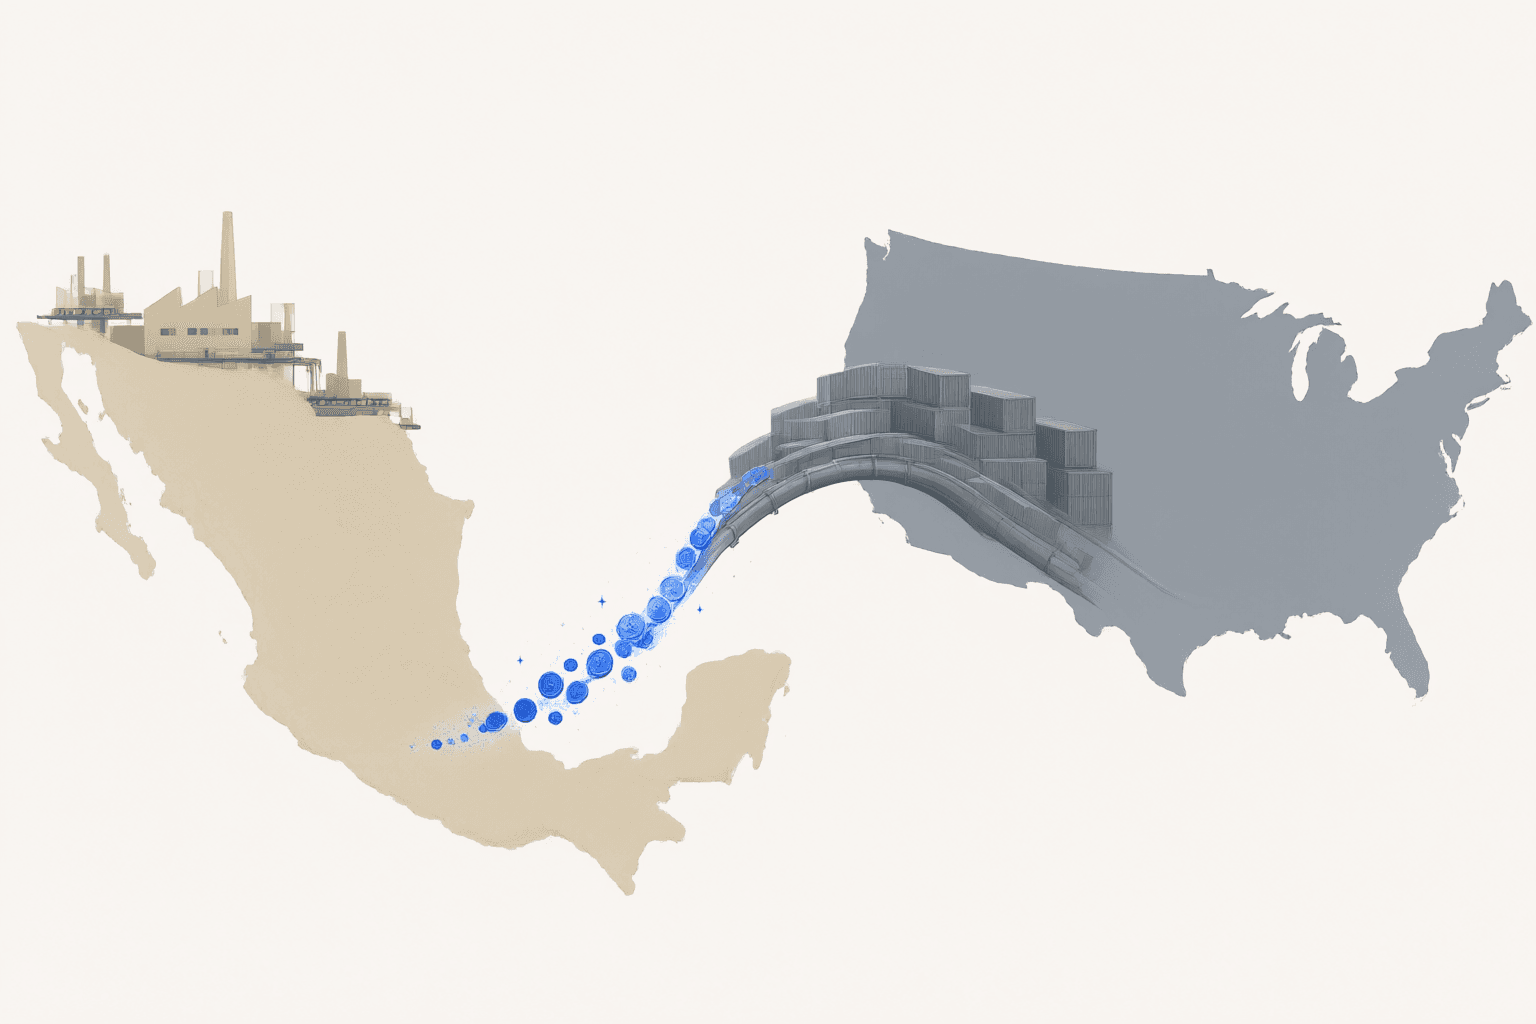
2025年,墨西哥商品出口额达到6637亿美元,创下历史新高。2023年,它超越中国,成为美国最大的贸易伙伴。近岸外包的说法——美国公司将供应链从中国撤出并转移至墨西哥——正在成为现实,数据也证实了这一点。出口额从2020年的4160亿美元增长到2025年的6640亿美元,五年内增幅达60%。
1990年,越南出口商品价值24亿美元——主要是大米、原油和纺织品。到2025年,其出口额达到4750亿美元。同期,没有其他主要经济体的出口增长如此之快。这168倍的增长绝非笔误。
每周日送达,附图表、要点和下周看点。
永久免费,一键退订。