本期发布的全部内容,从 AI 基建热潮到最新的国别审计。
对于每个参与其中的公司而言,AI 建设是单独理性的,但总体上可能具有破坏性。指数基金持有所有这些公司。这不是多元化。这是赌囚徒们集体产生一个可容忍的结果——并且你能识别出狱警将打开哪间牢房。
如果AI是一个正常的资本配置问题,凯利准则会告诉你,所投入的资本应仅为超大规模云服务商当前支出的一小部分。两者之间的差额就是战争溢价。受限于芯片制裁的中国,并非战争框架的例外——它只是武器库较小的战争框架。
推动企业史上最大规模基础设施建设的需求并非自然产生。它是一种补贴——由风险投资和那些在 AI 到来之前就已存在的企业的运营利润提供资金。这种补贴是持久的,因为赌注关乎生死存亡。这改变了过度投资能持续多久,以及当它停止时由谁来买单。
“我宁愿破产也不愿在这场竞赛中落败。”
2026年,美国在35年内发动了第三次海湾战争。两千五百年前,另一个海上超级大国在遥远的资源富集区下了同样的赌注——并输掉了一切。机制如出一辙,只是规模不同。
两个世纪前,拿破仑在封锁期间向英国出售小麦,而不是饿死他的敌人以赢得战争——因为他想要他们的黄金。同样的,混淆财务指标与战略结果的思维,支配了美国向中国外包的30年。
欧盟的“欧洲制造”指令于2026年3月出台,要求电动汽车激励措施中本地成分占比达到70%。日本汽车制造商正在失去其最大的海外市场。这种焦虑是结构性的。一个200年前的平行事件表明,这种焦虑似曾相识——但差异才是关键。
法国的贸易逆差从2022年创纪录的1617亿欧元骤降至2025年的692亿欧元——三年内改善了57%。经常账户基本实现平衡。这一复苏建立在德国所缺乏的三大结构性优势之上:核电、接近创纪录产量的航空航天出口引擎,以及利润不受能源成本影响的奢侈品。但这一改善是在严重去工业化的背景下发生的:制造业占GDP比重从14.7%(1995年)降至9.5%(2025年)。贸易账户的好转,是因为法国擅长那些需要资本和品牌的产品,而非因为工厂规模在扩大。
2025年巴西贸易顺差达到590亿美元,预计2026年将迈向1000亿美元。原油已超过大豆成为该国第一大出口商品——2025年达446亿美元——其驱动力来源于盐下深水开采,到2030年产量可能达到每日400万桶。制造业意外复苏,GDP占比从2020年的9.9%升至2023年的13.3%,但在2025年回落至11.8%。问题在于:石油暴利是加速再工业化,还是加深自上世纪90年代以来已掏空工厂车间的大宗商品依赖?
澳大利亚把矿石和天然气卖给中国,再从中国购买汽车和电子产品。这种贸易结构,造就了澳大利亚自 1990 年以来所有发达经济体中最快的出口增速——增长了 8.5 倍,带来 300 亿美元的顺差。但这也意味着,澳大利亚的贸易模式,在中国房地产开工时运转良好,反之则失效。锂矿正在重复铁矿石的老路:全球产量占比 33.5%,但 98% 都以原矿精矿形式出口到中国加工。价值捕获,发生在千里之外。
The Economist used India to test whether bond yields are rising because of fiscal rot or an AI investment boom. It declared the test inconclusive. The trade data says the test worked — it just returned a split verdict.
“全球化见顶”论——即世界贸易增速已不再超越 GDP 增长、超级全球化时代已经结束——自 2008 年以来至少已被宣布了四次。但每一次,贸易额都反弹至新高。2025 年全球商品与服务贸易总额达 34.65 万亿美元,为历史之最。该论调之所以挥之不去,是因为它把充满噪音的比率误作结构性转变,并且忽视了正在两个层面发生的变革:贸易什么(服务贸易,年增速 8%)以及谁在贸易(亚洲内部和南南贸易流的增速是全球平均水平的两倍)。
去美元化的说法无处不在——金砖国家货币计划、央行购金、人民币国际化。但美元的储备份额在过去十年里一直徘徊在57%左右。在外汇市场上,其份额刚刚创下89.2%的历史新高。人民币的两个支付渠道说明了问题:SWIFT份额正在下降,而CIPS交易量增速在一年内从43%骤降至1%。数据所讲述的故事并非美元走向衰落,而是一个已持续十年的多元化进程停滞不前,人民币未能突围,以及一种已与数字脱节的叙事。
“提振中国消费”的药方已成为正统做法。仔细计算一下,它在方向上是正确的——但其蕴含的机制在结构上并不连贯。将进口自由化与定向出口再平衡相结合,才是唯一算术上可行的途径。这一做法缓慢、昂贵,且在北京和华盛顿都面临政治上的不适。
2020年,自联邦德国开始追踪数据以来,德国首次在价值上进口的机动车和零部件超过出口。中国从德国的汽车进口额大幅下降,同时中国电动汽车对欧出口激增,德国汽车贸易顺差——该国四十年来贸易模式的支柱——转为逆差。
2025年,韩国商品出口额达7090亿美元,创下历史新高。此前的纪录是2022年的6840亿美元。半导体——包括集成电路、存储芯片和处理器——贡献了1760亿美元,约占总量的四分之一。人工智能基础设施的建设,带来了对高带宽内存(HBM)和先进逻辑芯片的无限渴求,这股需求正涌向韩国的晶圆厂。三星与SK海力士合计握有全球约70%的DRAM市场及逾50%的NAND闪存。全球大兴土木建造数据中心时,韩国便坐收回报。
2025年,墨西哥商品出口额达到6637亿美元,创下历史新高。2023年,它超越中国,成为美国最大的贸易伙伴。近岸外包的说法——美国公司将供应链从中国撤出并转移至墨西哥——正在成为现实,数据也证实了这一点。出口额从2020年的4160亿美元增长到2025年的6640亿美元,五年内增幅达60%。
1990年,越南出口商品价值24亿美元——主要是大米、原油和纺织品。到2025年,其出口额达到4750亿美元。同期,没有其他主要经济体的出口增长如此之快。这168倍的增长绝非笔误。
冷战思维框定了经济遏制:脱钩、限制、孤立。这一策略对原本就封闭且技术落后的苏联奏效了。但将其应用于中国——全球最大的专利申请国、电动汽车和无人机的主导生产国、贸易占GDP比重曾高达62%的国家——是一个范畴错误。美国不是在围堵中国。它是在将自己隔绝在外。
冷战框架假设民主领导力本质上更具适应性。有关两国前100位人物的年龄、更替速度和技能背景的数据表明,事实正好相反。一国的领导层正变得更年轻、技术背景更强、更替更快。另一国则不然。
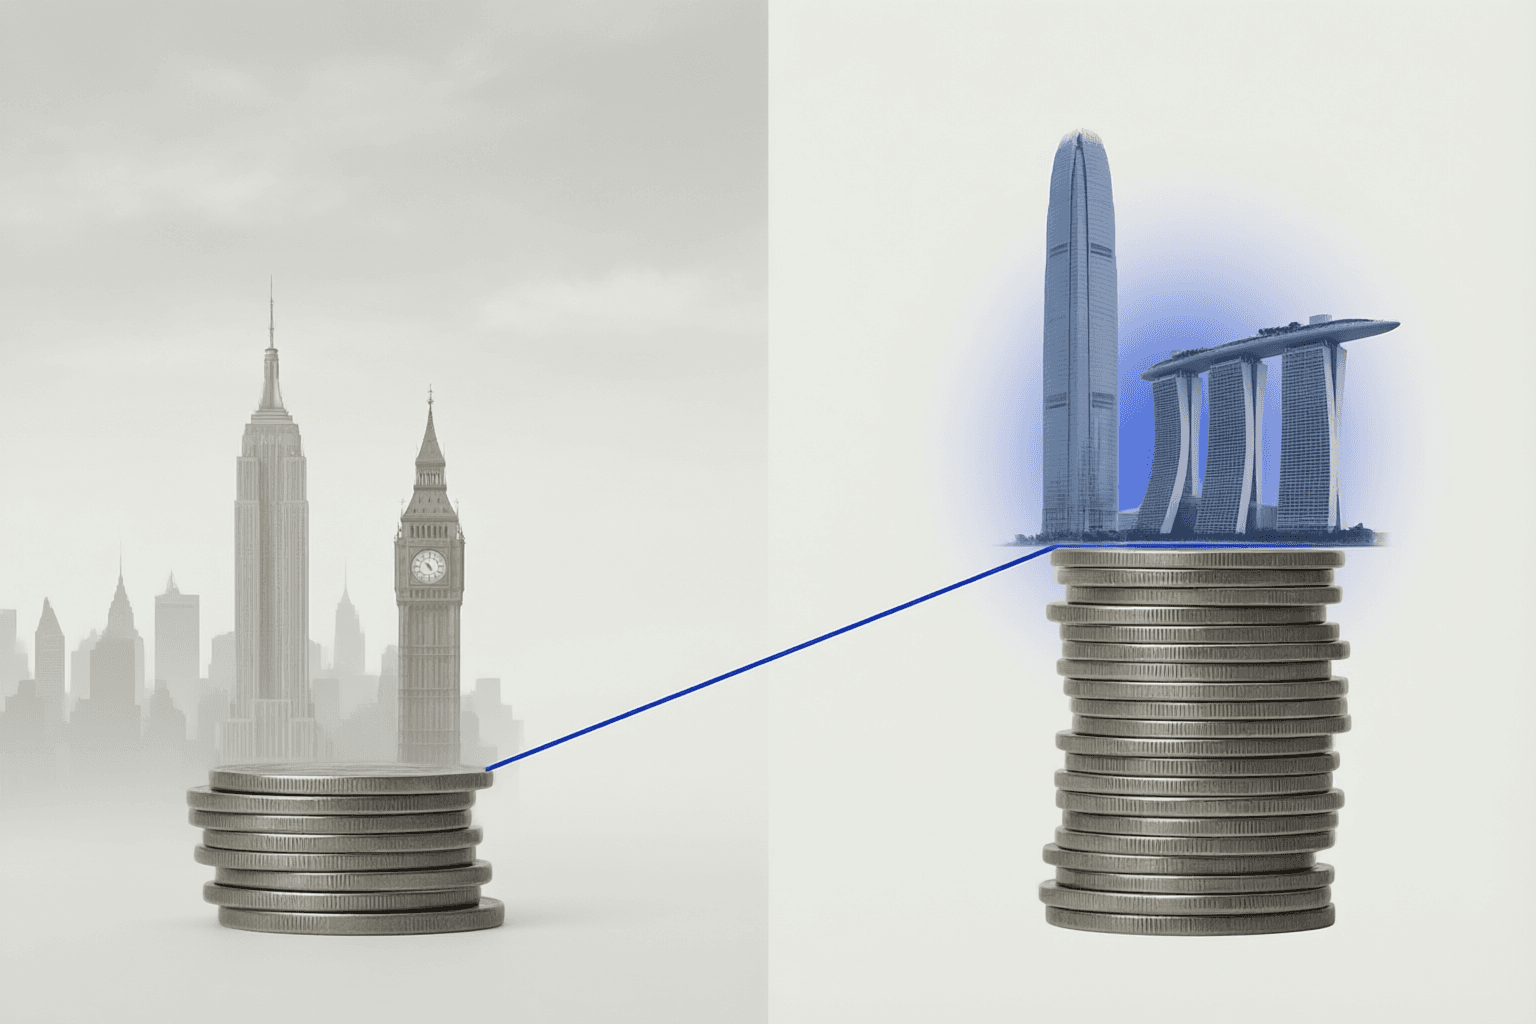
在大西洋沿岸的金融之都——纽约和伦敦——50万美元的年薪在扣除所有强制性款项后,大约剩下27万美元。而在亚洲枢纽——香港和新加坡——同样的税前年薪则大约剩下40.3万美元。这13.3万美元的差距并非边际税率差异造成的奇观,而是两种完全不同的制度架构的产物。在整个职业生涯中,这一差距会复利累积至数百万美元。
苏联解体,是因为其制度无法适应变化。过去20年政府支出、资本配置和基础设施交付的数据表明,美国正在产生同样的病症——而中国,尽管存在种种缺陷,却没有。
太空竞赛的叙事框架在政治上难以抗拒,在学术上也能自圆其说。但它是一种狭隘的赌注。AI可能是一场短跑——也可能不是。它确凿无疑的是通用目的技术。事后看来,太空竞赛关乎象征意义。电气化才是更好的类比。叙事框架决定了战略。美国押注于短跑。中国在铺设电网。
冷战框架认为中国就是苏联。数据则表明,中国规模更大、融入程度更高、技术更先进、人口结构也比苏联曾经的情况更为复杂。这个框架是一个锚点,阻碍了美国清晰地认识问题。而问题不是中国成了苏联,问题在于美国正逐渐滑入苏联的角色。
每周日送达,附图表、要点和下周看点。
永久免费,一键退订。